
站在2026年的盛夏,中国房地产市场真正迎来了历史性的分水岭。我们不能再被短期的降息或者月度的房价涨跌迷了眼,因为时代的底层逻辑已经被彻底改写。
这一年,土地供应规则的重构和城市发展模式的迭代,正以前所未有的力量重塑着楼市的长期底色。过去那套依靠盲目向外扩张、大建新城的粗放模式已经行不通了。
取而代之的,是严控新增用地,全面推行存量土地盘活,以及将城市更新作为城市发展的核心抓手。当潮水退去,我们看到的是一个全面迈入存量竞争、居住价值被重新定价的全新阶段。
对于普通购房者来说,这不仅是冷冰冰的数据更迭,更是关乎每个人钱袋子和生活品质的切身变革。
国内方面,房地产迎来许久未见的重磅政策,这一次属于根源层面的住房制度改革。
并不是简单放开信贷、放宽限购这类短期刺激销售的手段,而是完整覆盖开发链条,从房屋销售、信贷配套再到资本市场制度,一整套清晰的改革方案正式落地。政策集中落地之后,主要分为三大板块,公积金制度改革,公积金使用范围、使用上限得到明显拓宽。
限购政策进一步放松,北京限购调整,对标上海标准。八月二十七、二十八日,多份配套文件密集发布。
央行、金融监管总局发布房地产信贷管理相关文件。住建等多部门出台商品住房销售制度改革文件,属于本次改革分量最重的一份。
同一天,资本市场支持房地产发展新模式的意见同步发布,作为信贷政策的资本市场配套。还出台房地产信托业务管理试行办法,补齐信托端配套规则。
整套政策当中,核心就是商品住房销售制度改革文件,最大变化集中在预售条件。其实,关于这2个信号的讨论一直没断过,之前网上就有一个观点认为过去杠杆拿地是万恶之源,这也和2026年出台的土地盘活政策初衷不谋而合。
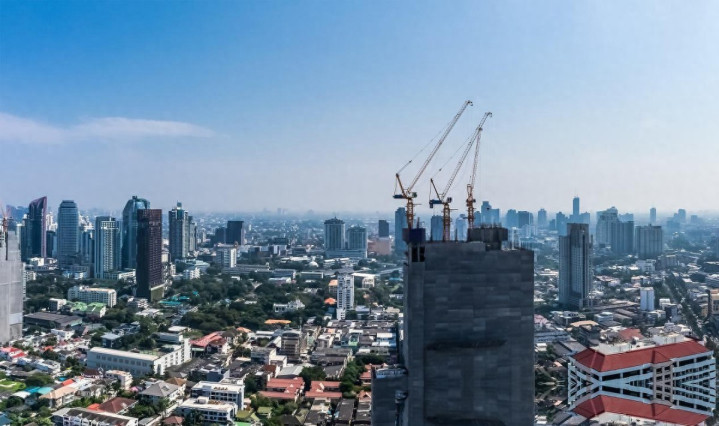
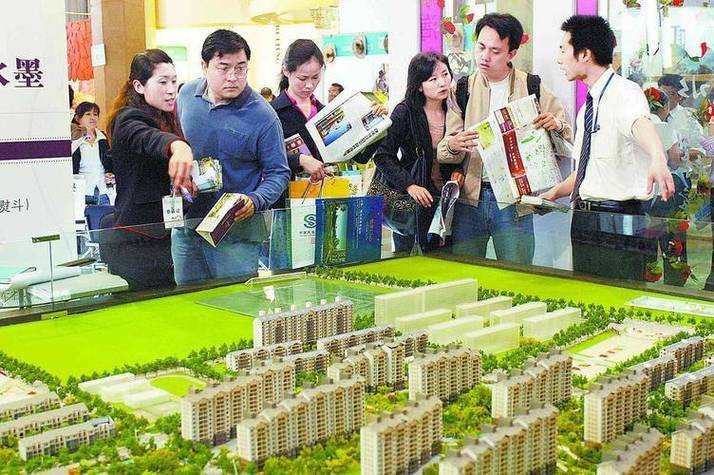
过去的预售门槛,部分项目完成基础施工,建筑冒出地面,或者项目投资额达到百分之二十五,就可以拿到预售证。现实当中经常能看到,售楼处、样板间装修完备,施工现场只有大坑,主体建筑刚刚冒出一点,就开启卖房。
财务层面,投资额的统计还存在调整操作的空间。新规则之下,必须完成主体封顶,才能够启动预售,外立面可以不用完工。
预售的时间节点直接向后推移接近一年。过去拿到预售证之后,房企就可以收取购房者首付,按揭贷款可以分期到位。
这笔资金,相当于购房者给房企提供的无息贷款。从预售到交房,中间往往间隔三年,这三年时间,房企无偿占用购房者资金。
过去房地产开发,本身就是一套层层加杠杆的游戏。拿地环节就可以撬动杠杆,土地出让金可以分批缴纳,相当于地方政府变相给房企提供资金支持。
拿到土地之后,土地抵押向银行申请开发贷,继续叠加金融杠杆。部分企业土地证件还没有完全办结,就通过信托、基金等高成本渠道融资。
开发施工阶段,让施工方垫资进场,又是一笔经营层面的无息资金。拍地、缴纳土地款、土地抵押融资、预售卖房、施工垫资,五个层面叠加杠杆,是过去房企十分普遍的操作,部分企业杠杆路径会更加复杂。
新规直接从预售环节卡住杠杆。即便主体封顶拿到预售资格,购房者缴纳的首付、按揭贷款,全部进入资金监管账户,不再直接拨付给开发商。
过去只是部分重点资金进入监管,银行监管执行不严的时候,资金会大量拨付房企,房企把资金挪用去其他新项目,最终本项目烂尾,资金被消耗一空,根源就出在银行监管缺位。
我们把时间线拉长来看,只有真正切断这种资金挪用,大家才能做好准备迎接2026年现房销售为主的新常态。监管账户由主办银行负责管理,放款条件也发生根本性改变。
旧规则按照工程进度分批拨款,结构完成一半拨付一部分,封顶拨付一部分,外立面完工再拨付,竣工验收备案之后基本结清。实际操作中,房企可以和银行沟通,提前把资金全部提取挪作他用。
新规则下,竣工验收备案完成之后,监管账户资金才可以拨付给房企。工程中途,房企拿不到销售回款。
等于房子主体封顶才能卖,全部竣工备案之后,开发商才能拿到卖房的钱,实质进入准现房销售时代。政策同时明确,新出让土地,以及已经拿地、还没有取得建设工程规划许可证的地块,优先推行现房销售。
这场告别过去三十年旧有模式的蜕变,正是中央发布重磅文件所要达成的最终目的。虽然没有明文彻底废除预售制度,但源自一九九八年从香港引入的卖楼花模式,运行三十年之后,已经实质上走向终结。
这套制度变革,对应国内房地产时代的根本性切换。过去房价长期上行,加杠杆开发具备合理性,就如同当下的AI产业,只要模型能力持续迭代,收入高速增长,加杠杆扩张就顺理成章。
行业当中也出现配套金融创新,绑定头部硬件厂商,共享订单与信用,解决中小主体融资难题,这套逻辑,和过去城投绑定地方政府信用开发地产,底层逻辑高度相似。资产价格持续上涨周期,加杠杆是市场化选择。
但属于房地产的永远上涨时代,已经在二零二一年彻底画上句号。过去五年,就是旧模式清算、新模式建立的转折周期。
许家印案件的审判落地,标志国内规模最大民营房企的债务风险出清告一段落。旧时代的账目清算完毕,才可以开启新的发展路径,多部门协同出台整套规则,就是为新时代搭建统一制度框架。
这套新框架,核心就是告别金融驱动、杠杆驱动的开发模式。当时很多人认为只要熬过去就能回到过去的高周转时代,但现实是,2026年房价的底层逻辑已经彻底重构。
首先,房地产已经进入存量时代,新房售价,有可能低于当初拿预售证时候的预期估价,价格单边上涨不复存在,债务杠杆开发的风险被无限放大,旧模式自然难以为继。其次,房地产在国民经济当中的权重持续下降,经济增长不再依靠地产拉动。
很多人依旧抱有旧思维,认为要把地产拉起来,经济才有希望,这套逻辑已经不再适用。土地出让规模每年下滑四成,开发投资每年下滑两成,新开工面积从历史高点十八亿平方米,收缩到四亿平方米,土地出让年收入相比高点缩水百分之六七十。
地产对于经济增长,已经变成负贡献,政策目标,只是希望这个负贡献尽可能收窄,减轻其他正向增长部门的压力。把上下游全部纳入统计的广义地产,在国内经济当中占比已经只有百分之十二。
地产的定位,从拉动增长的发展型行业,转向保民生的行业,不爆发系统性风险,成为第一要务,这也是整套改革出台的宏观大背景。烂尾问题的制度根源,就是预售节点过于靠前,房企拿到预售资金之后跨项目挪用。
新制度推行项目制融资,资本市场配套文件明确,从看重企业主体信用,转向看重项目信用。项目对应的资金锁死在监管账户,禁止集团层面随意调拨,从源头规避烂尾风险。
资金监管实现全流程闭环,竣工备案之后才允许拨付资金,最大限度压缩挪用空间。虽然当初的分析认为大盘跌势会很快告一段落,但从2026年7月的最新数据看,新房市场仍在深度调整,真正出现的重要信号是房产分化速度的全面加快。
这套规则,无疑会加大房企的开发压力,但市场环境已经具备承受政策落地的基础。
房地产市场已经从高点回落五年,下行速度正在放缓。
一线、部分强二线城市,二手房成交量开始修复,成交价走平。部分高租金房源,成交价在低位反弹,租金同步回暖。
产业发达城市,品质高端新房,房价保持上行。当下地产市场,既不是站在高点摇摇欲坠,也没有处在加速崩盘的阶段。
整体大盘跌势基本告一段落,分化行情成为主流,部分优质资产已经见底回升。市场主体层面,全国性大型民营房企基本完成出清,只剩下少数区域性优质民企。
市场主要玩家变成央国企,这类主体融资成本低,抗长周期风险能力更强,可以适配新的开发规则。新规本质是制度层面的去杠杆。
过去几年,预售、资金监管的执行层面已经在不断收紧。房企自身也没有动力复刻过去高杠杆模式,新房销售依旧承压,新房在整体房产交易当中的占比持续走低。
整体房屋总销售规模已经趋于平稳,近两三年,全年销售面积稳定在十三亿至十三点三亿平方米,对比前年十三点八亿平方米小幅回落。未来两到三年,整体销售面积会维持十三亿到十四亿平方米区间,不会继续大幅下探。
内部结构发生巨大改变,二手房交易占比提升到六成以上,新房占比收缩到三成多。面对2026年的这第1个信号,市场内部的供需格局已经发生了不可逆的割裂,这就要求未来的房企必须具备更强的精细化能力。
土地市场也完成自发出清。地方政府推地、房企拿地,全部集中在一线与强二线城市。
大量三四线城市,地方政府很难再推出具备市场价值的地块,房企也不会前去拿地,资金高度集中到开发潜力最强的核心城市。房企、地方政府的旧发展模式,已经经过市场自发完成大部分出清。
能够活下来的主体,具备继续参与市场竞争的基础。未来能够留在牌桌的房企,主要分成两类。
第一类是央国企,低成本融资,具备多元业务对冲周期风险。第二类是高度专业化的房企。专业化房企的第一重能力,就是产品创新。
在四代宅、四点五代住宅产品上持续迭代,拿地之后打造高附加值、不可替代的产品,精准锁定目标客群,构建产品定价权。第二重核心能力,是资产运营能力。
商业地产领域分化已经十分明显,只有少数专业化企业可以把商场运营起来。运营不等于盖楼招商,而是经营完整商业生态。
主动筛选商户,部分商户需要补贴租金引进,部分商户设定增长目标持续考核。有的企业借鉴海外成熟商业地产模式,也有企业自主培育消费品牌,陪着区域品牌走向全国扩张。
恒大、碧桂园这类高杠杆房企,并不具备这类精细化运营能力。不仅房企需要转型,面对第2个信号,也就是城市更新上升为核心抓手,整个房地产行业的底层壁垒也迎来了彻底切换。
地产行业的底层壁垒彻底切换。过去行业壁垒,是想尽一切办法拿到资金,大规模拿地扩张,和AI产业上半场比拼谁拿到更多算力、拿到更多融资逻辑一致。
地产行业的下半场,比拼资产运营水平,压低空置率,抬升ROE、ROI投资回报水平,打通资产资本化退出路径,这才是新的核心壁垒。当年拿地、当年开盘、当年回款的高周转卖楼花模式,彻底成为历史。
随着许家印案落地,集团层面通过资本运作层层加杠杆的空间大幅压缩。新规明确,拿地阶段必须使用自有资金,禁止贷款拿地,过去信托、银行融资拿地的空手套白狼玩法被彻底封死。
规则建立,是因为旧模式已经在市场当中走不通。多部门政策相互呼应,央行禁止银行发放房企拿地贷款,住建部门要求自有资金购地,双向锁死拿地环节杠杆。
房地产行业,越来越像制造业。就如同炼钢造车,需要技术积累,也需要实打实的资本实力,才可以入场。
从长期来看,制度变革也会利好房屋品质。实力不足、粗制滥造的开发主体会被逐步淘汰。
开发商投入自有资金,算账会更加审慎,低质量的产品供给会持续减少。八二七、八二八系列文件,搭建起房地产新发展模式、良性循环的完整制度框架。
过往地产监管更多属于打补丁,一环一环局部收紧,这次属于顶层制度设计,明确什么可以做、什么禁止做。同时统一全国标准,过去各地预售、资金监管松紧不一的局面得到改变,给旧时代地产模式画上句号。
房地产的定位,转向民生行业,近似公用事业、制造业。谁能造出高附加值的好房子,谁能把资金成本管控到位,谁就可以生存。
行业迎来下半场,不再是留在市场内就稳赢,会真正考验房企的产品开发、物业资产运营、业务转型能力。这就意味着,旧有的投资扩张逻辑已经彻底成为历史废纸。
总而言之,2026年的房地产市场经历的绝不仅仅是短期的阵痛,而是一场脱胎换骨的模式变革。土地从外延扩张向内部盘活的转身,昭示着城市扩张红利的彻底终结。
在存量主导的新阶段,房产的价值标尺已经发生了根本性的改变。人口流向、产业支撑、配套成熟度以及长期的社区运维能力,才是决定房源流通价值的核心要素。
大家必须抛弃过去那套“盲目抄底、稳赚不赔”的旧思维。顺应存量时代的大势,将目光重新聚焦于真实的居住品质和房屋的长期使用价值,才是我们在大变局中守住资产底线的唯一法则。
开源优配提示:文章来自网络,不代表本站观点。
